Domain wrdt.de kaufen?
Wir ziehen mit dem Projekt
wrdt.de um.
Sind Sie am Kauf der Domain
wrdt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wrdt.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
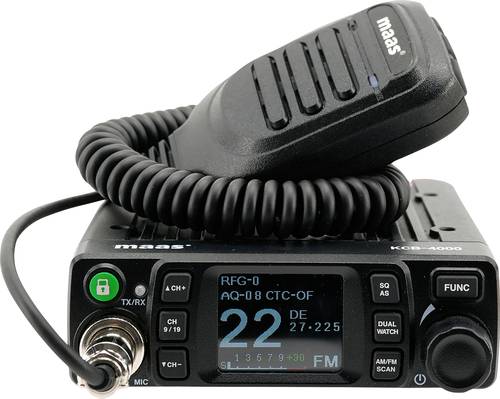
MAAS Elektronik KCB-4000 3064 CB-FunkgerätMAAS KCB-4000 kompaktes und robustes CB-Funkgerät mit Vollausstattung. Das Gerät hat ein großes beleuchtetes LCD-Farbdisplay, auf dem alle wichtigen Informationen klar dargestellt werden. Das neue MAAS KCB-4000 kommt mit sprachgesteuertem Vox-Mikrofon, welches in mehreren Stufen in der Ansprechempfindlichkeit und Ansprechverzögerung eingestellt werden kann. Ein umfangreich ausgestattetes CB-Funkgerät für PKW oder LKW, geeignet für 12 Volt oder 24 Volt Stromversorgung.100,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MAAS Elektronik 3298 CRT MICRON Amateur-FunkgerätCRT-Micron ist ein sehr kompaktes Amateurfunkgerät mit allen wichtigen Funktionen. Besonders auffallend ist das farbige TFT-Display und die sehr kompakte Bauform. Das CRT Micron U/V bietet drei schaltbare Ausgangsleistungen (5/15/25 Watt) im VHF- und UHF-Bereich. Die Bedienung erfolgt über die Linken und Rechten Funktionstasten neben dem Display.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
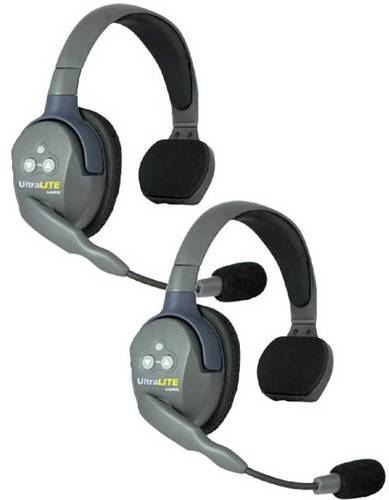
MAAS Elektronik 3748 Eartec UL 2 S DECT-Funkgerät 2er SetEARTEC Ultralite ist ein komplettes, schnurloses Sende-/Empfangssystem im DECT 1,8 GHz (1800 MHz) Bereich. EARTEC DECT Intercomsysteme sind in den meisten europäischen Ländern wie Deutschland gebühren- und anmeldefrei. DECT ist ein weltweiter Standard für drahtlose, digitale Telefone bzw. Intercom-Kommunikation und wird vor allem in Europa und den USA angewandt. Die Übertragung auf diesen Frequenzen im 1,8 GHz Bereich wird nicht durch andere Geräte, die im 2,4 GHz Bereich arbeiten, beeinträchtigt (z.B. WLAN, Mikrowellen etc.). Der Betrieb auf 1,8 GHz bietet unterbrechungsfreien und störungsfreien Funkverkehr und die DECT-Verschlüsselung sorgt für die notwendige Sicherheit. Es wird keine Basisstation oder Relaisstation benötigt. Eartec-Systeme arbeiten direkt von Headset zu Headset. Durch die vielfältigen Einsatzmöglichkeiten sind diesen Intercom-Anlagen fast keine Grenzen gesetzt und die ideale Lösung für Kranführer, Wartungspersonal, Maschinenbediener, Kasinos, Schiedsrichter, Theater, TV- und Musikstudios, Bühnentechniker, Restaurants, Industrie, Montagebetriebe, Sicherheitsdienste, Elektrobau, Sport- und Veranstaltungsunternehmen, Forstwirtschaft , Rallye, und viele andere.495,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **


Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Leichter Damenfahrradhelm mit MIPS-Technologie für Komfort und SicherheitDer Fahrradhelm für Damen bietet eine bequeme Passform mit guter Abdeckung und ausgezeichneter Belüftung und eignet sich für nahezu jede Fahrt. Der Helm ist mit einer In-Mold-Konstruktion gefertigt, um das Gewicht zu reduzieren und die Haltbarkeit für den täglichen Gebrauch zu erhöhen. Das Roc Loc Sport MIPS-Verstellungssystem ermöglicht eine einfache und schnelle Anpassung durch Drehen eines Drehknopfes. Dieses System ist nahtlos in das Multi-Directional Impact Protection System (MIPS) integriert, das Energie ableiten und bei bestimmten Stößen zusätzlichen Schutz bieten kann. Diese Vielseitigkeit macht den Helm ideal für Fahrten im Gelände, auf Singletrails oder in der Stadt.340,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
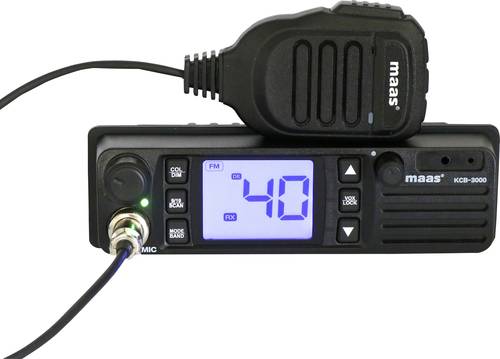
MAAS Elektronik KCB-3000 3035 CB-FunkgerätMAAS KCB-3000 CB-Funkgerät Multinorm mit Voxmikrofon und Headsetanschluss. Eingebauter Frontlautsprecher mit sehr guter lauter Wiedergabe. Durch die sehr geringe Einbautiefe passt das Gerät in jeden DIN-Schacht und ist geeignet zur Auf-/oder Unterbaumontage. Das neue MAAS KCB-3000 kommt mit sprachgesteurtem Vox-Mikrofon, welches in mehreren Stufen in der Ansprechempfindlichkeit und Ansprechverzögerung eingestellt werden kann. Zusätzlich kann man auch Mikrofongarnituren mit 2 pin. Kenwood-Beschaltung vorne am Gerät anschließen (nicht enthalten). Ein umfangreich ausgestattetes CB-Funkgerät für PKW oder LKW, geeignet für 12 Volt und 24 Volt Stromversorgung. Das Gerät hat ein großes beleuchtetes LCD-Display, auf dem alle wichtigen Informationen klar dargestellt werden. Die Farbe der Hintergrundbeleuchtung kann in 7 Stufen geändert oder auch ganz abgeschaltet werden.100,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MAAS Elektronik KCB-4000 3064 CB-FunkgerätMAAS KCB-4000 kompaktes und robustes CB-Funkgerät mit Vollausstattung. Das Gerät hat ein großes beleuchtetes LCD-Farbdisplay, auf dem alle wichtigen Informationen klar dargestellt werden. Das neue MAAS KCB-4000 kommt mit sprachgesteuertem Vox-Mikrofon, welches in mehreren Stufen in der Ansprechempfindlichkeit und Ansprechverzögerung eingestellt werden kann. Ein umfangreich ausgestattetes CB-Funkgerät für PKW oder LKW, geeignet für 12 Volt oder 24 Volt Stromversorgung.100,87 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MAAS Elektronik 3298 CRT MICRON Amateur-FunkgerätCRT-Micron ist ein sehr kompaktes Amateurfunkgerät mit allen wichtigen Funktionen. Besonders auffallend ist das farbige TFT-Display und die sehr kompakte Bauform. Das CRT Micron U/V bietet drei schaltbare Ausgangsleistungen (5/15/25 Watt) im VHF- und UHF-Bereich. Die Bedienung erfolgt über die Linken und Rechten Funktionstasten neben dem Display.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAAS Elektronik 3748 Eartec UL 2 S DECT-Funkgerät 2er SetEARTEC Ultralite ist ein komplettes, schnurloses Sende-/Empfangssystem im DECT 1,8 GHz (1800 MHz) Bereich. EARTEC DECT Intercomsysteme sind in den meisten europäischen Ländern wie Deutschland gebühren- und anmeldefrei. DECT ist ein weltweiter Standard für drahtlose, digitale Telefone bzw. Intercom-Kommunikation und wird vor allem in Europa und den USA angewandt. Die Übertragung auf diesen Frequenzen im 1,8 GHz Bereich wird nicht durch andere Geräte, die im 2,4 GHz Bereich arbeiten, beeinträchtigt (z.B. WLAN, Mikrowellen etc.). Der Betrieb auf 1,8 GHz bietet unterbrechungsfreien und störungsfreien Funkverkehr und die DECT-Verschlüsselung sorgt für die notwendige Sicherheit. Es wird keine Basisstation oder Relaisstation benötigt. Eartec-Systeme arbeiten direkt von Headset zu Headset. Durch die vielfältigen Einsatzmöglichkeiten sind diesen Intercom-Anlagen fast keine Grenzen gesetzt und die ideale Lösung für Kranführer, Wartungspersonal, Maschinenbediener, Kasinos, Schiedsrichter, Theater, TV- und Musikstudios, Bühnentechniker, Restaurants, Industrie, Montagebetriebe, Sicherheitsdienste, Elektrobau, Sport- und Veranstaltungsunternehmen, Forstwirtschaft , Rallye, und viele andere.495,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAAS Elektronik 3756 Eartec UL 4 D DECT-Funkgerät 4er SetEARTEC Ultralite ist ein komplettes, schnurloses Sende-/Empfangssystem im DECT 1,8 GHz (1800 MHz) Bereich. EARTEC DECT-Intercomsysteme sind in den meisten europäischen Ländern wie Deutschland gebühren- und anmeldefrei. DECT ist ein weltweiter Standard für drahtlose, digitale Telefone bzw. Intercom-Kommunikation und wird vor allem in Europa und den USA angewandt. Die Übertragung auf diesen Frequenzen im 1,8 GHz Bereich wird nicht durch andere Geräte, die im 2,4 GHz Bereich arbeiten, beeinträchtigt (z.B. WLAN, Mikrowellen etc.). Der Betrieb auf 1,8 GHz bietet unterbrechungsfreien und störungsfreien Funkverkehr und die DECT-Verschlüsselung sorgt für die notwendige Sicherheit. Es wird keine Basisstation oder Relaisstation benötigt. Eartec-Systeme arbeiten direkt von Headset zu Headset. Durch die vielfältigen Einsatzmöglichkeiten sind diesen Intercom-Anlagen fast keine Grenzen gesetzt und die ideale Lösung für Kranführer, Wartungspersonal, Maschinenbediener, Kasinos, Schiedsrichter, Theater, TV- und Musikstudios, Bühnentechniker, Restaurants, Industrie, Montagebetriebe, Sicherheitsdienste, Elektrobau, Sport- und Veranstaltungsunternehmen, Forstwirtschaft , Rallye, und viele andere.1099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterstützte KommunikationUnterstützte Kommunikation , Eine Einführung in Theorie und Praxis , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 6. Auflage, Erscheinungsjahr: 20210210, Produktform: Kartoniert, Redaktion: Wilken, Etta, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 326, Abbildungen: 22 Abbildungen, 10 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Alternative Kommunikation; Nichtsprechende Kommunikation; Spracherwerb, Fachschema: Behinderung / Kinder, Jugendliche~Jugend / Behinderung~Kind / Behinderung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Kommunikation (Mensch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sozialarbeit~Spracherwerb~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für spezielle Lernschwächen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 231, Breite: 157, Höhe: 20, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170329744 9783170257757 9783170212947 9783170192188 9783170167322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.